
LOHNABGABEN | Steuerfreie Weihnachtsfreuden für Mitarbeiter!
Alle Jahre wieder ... bietet die Weihnachtszeit eine gute Gelegenheit, die eigenen Mitarbeiter durch verschiedene Benefits wertzuschätzen und zu motivieren – und das vielfach ohne zusätzliche steuerliche Belastungen. Nutzen Sie die bestehenden lohnsteuerlichen Begünstigungen und aktuellen Gestaltungsmöglichkeiten, um Ihren Mitarbeitern zum Jahresausklang eine besondere Freude zu bereiten. Erfahren Sie im nachfolgenden Beitrag, welche Vorteile Arbeitgeber auch 2026 steuerbegünstigt gewähren können und welche Neuerungen dabei zu beachten sind.
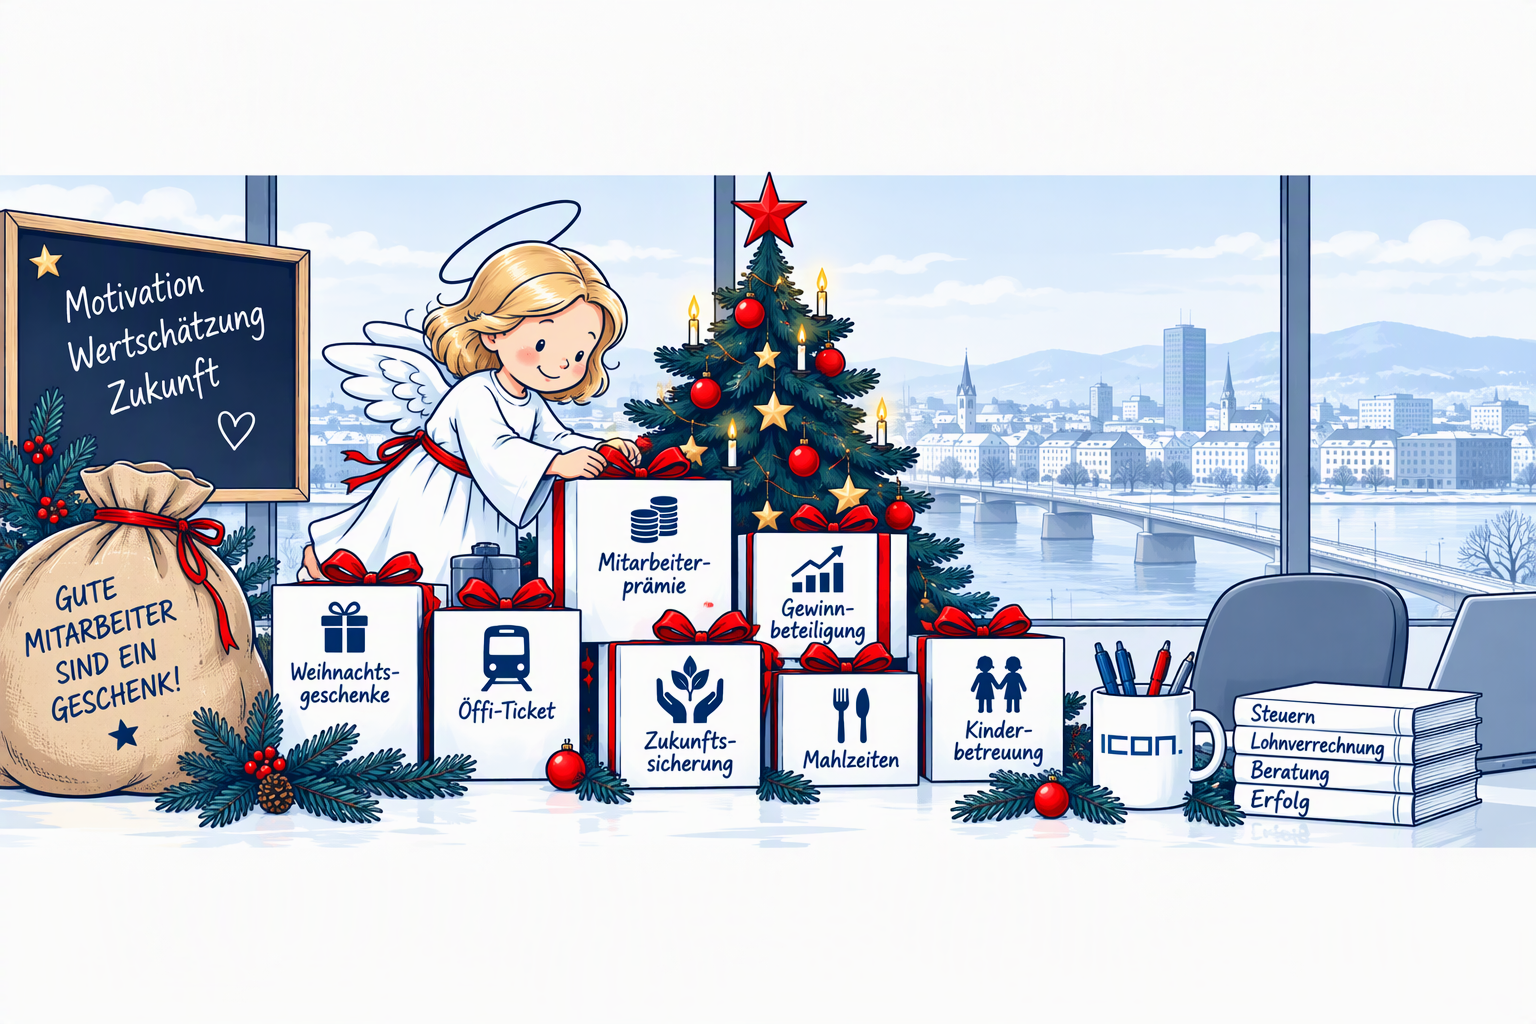
„Klassische“ Weihnachtsgeschenke
Der Steuergesetzgeber hat eine Reihe von Möglichkeiten geschaffen, die es Unternehmen erlauben, ihren Mitarbeitern neben steuerpflichtigem Arbeitslohn auch Vorteile zuzuwenden, für die keine Lohnabgaben abzuführen sind (Steuerbefreiungen gemäß § 3 EStG). Nachdem sich das Jahr zu Ende neigt und schon bald das Christkind vor der Türe steht, seien in diesem Zusammenhang speziell die Begünstigungen für Betriebsveranstaltungen und Geschenke in Erinnerung gerufen, die der Belegschaft vor allem in dieser Jahreszeit zugewendet werden könnten:
- Steuerfrei sind geldwerte Vorteile aus der Teilnahme an Betriebsveranstaltungen bis EUR 365,00 (z.B. Weihnachtsfeiern) und dabei empfangene
- Sachzuwendungen bis zu EUR 186,00 (z.B. Weihnachtsgeschenke in Form von Gutscheinen, Geschenkmünzen, Autobahnvignetten o.ä.; nicht jedoch Bargeld!).
Die Begünstigungen gelten pro Mitarbeiter und Jahr; sie sind daher gegebenenfalls auch auf mehrere Veranstaltungen in einem Kalenderjahr aufteilbar. Ergänzend möchten wir darauf hinweisen, dass die steuerfreie Übergabe von Weihnachtsgeschenken (Sachzuwendungen bis zu EUR 186,00) auch ohne Abhaltung einer eigenen Betriebsfeier möglich ist, zumal die Verteilung der Weihnachtsgeschenke selbst als “Betriebsveranstaltung” angesehen werden kann.
Es sei auch noch angemerkt, dass es - schon seit Jahren - keine inflationsbedingte Anpassung dieser Beträge gibt. Die betraglichen Grenzen iHv EUR 365,00 bzw EUR 186,00 fanden bereits mit dem Budgetbegleitgesetz 2007 Eingang in das Gesetz (§ 3 Abs 1 Z 14 EStG) bzw galten bereits davor, als in der gesetzlichen Regelung noch von einem „angemessenen Betrag“ die Rede war, als langjährig angewandte Verwaltungspraxis. Angesichts der anhaltend angespannten Budgetsituation muss aber wohl bezweifelt werden, dass uns der Steuergesetzgeber in nächster Zeit endlich eine angemessene Erhöhung dieser Grenzen bescheren wird.
Weitere lohnsteuerbegünstigte Zuwendungen
Es stehen aber alljährlich auch noch weitere Steuerbegünstigungen für Mitarbeiter zur Verfügung:
- Zukunftssicherungsmaßnahmen bis zu EUR 300,00 jährlich pro Arbeitnehmer (z.B. Versicherungsschutz für Krankheit, Invalidität, Alter, Tod);
- Zuschüsse für die Betreuung von Kindern bis EUR 2.000,00 pro Jahr und Kind (Zuschüsse an begünstigte Kinderbetreuungseinrichtungen, für Kinder vor Vollendung des 14. Lebensjahres; auch ein Kostenersatz des Arbeitgebers an den Arbeitnehmer, gegen Vorlage der Rechnung, die zum Lohnkonto zu nehmen ist, kann steuerfrei abgerechnet werden).
- Freie Mahlzeiten am Arbeitsplatz oder Essensgutscheine zur Konsumation in Gaststätten bis EUR 8,00 pro Arbeitstag; dabei ist jedoch zu beachten, dass die Begünstigung für arbeitsfreie Tage (Urlaub etc.) nicht gilt. Die Gutscheine müssen nicht in Papierform bestehen, sondern können auch elektronisch gespeichert werden (z.B. Chipkarte, digitaler Essensbon, Prepaid-Karte, APP-Lösung, …)
- Unentgeltliche oder verbilligte Abgabe von Kapitalanteilen am Unternehmen des Arbeitgebers bzw an verbundenen Konzerngesellschaften (bzw weiters auch an im Rahmen eines Sektors gesellschaftsrechtlich verbundenen Unternehmen oder an Unternehmen im einem Haftungsverbund gem. § 30 Abs 2a BWG) bis EUR 3.000,00 p.a. sowie die unentgeltliche oder verbilligte Abgabe von Aktien an solchen Unternehmen durch Mitarbeiterbeteiligungsstiftungen bis EUR 4.500,00 p.a. (vgl zu Letzterem unseren NEWS-Beitrag „AKTIENGESELLSCHAFTEN | Neue Mitarbeiterbeteiligung ab 1.1.2018“ vom 17.08.2017).
Gruppenkriterium: Gemeinsame Voraussetzung für die obigen Begünstigungen ist, dass der Arbeitgeber die Vorteile grundsätzlich allen Arbeitnehmern oder nach sachlichen (idR betriebsbezogenen) Kriterien abgegrenzten Arbeitnehmergruppen gewähren muss (z.B. allen Angestellten, allen Außendienstmitarbeitern). Eine Differenzierung nach sozialen Merkmalen (z.B. nur Arbeitnehmer mit Kindern / mit bestimmtem Alter) oder nach der unternehmensrechtlichen Stellung (z.B. Geschäftsführer, Prokuristen) ist ausnahmsweise dann erlaubt, wenn eine solche Gruppenbildung sachlich begründbar ist bzw nicht willkürlich erfolgt. Die sachliche Begründbarkeit hängt wiederum vom Zweck der jeweiligen Steuerbefreiung ab (siehe dazu auch bereits unseren NEWS-Beitrag „LOHNSTEUER | Begünstigung bestimmter Gruppen von Arbeitnehmern“ vom 12.10.2016).
Beim Arbeitgeber liegen abzugsfähige Betriebsausgaben vor, bei den Arbeitnehmern ist für diese Vorteile aus dem Dienstverhältnis hingegen keine Lohnsteuer einzubehalten. Der Arbeitgeber hat für diese Sachzuwendungen auch keine Lohnnebenabgaben zu entrichten (Befreiung auch für DB/DZ und Kommunalsteuer). Die steuerbegünstigten Vorteilszuwendungen sind zudem auch vom sozialversicherungsrechtlichen Entgeltbegriff ausgenommen, sodass darauf auch keine SV-Beiträge anfallen.
Steuerfreie Öffi-Tickets
Als besonderes Präsent bzw attraktive Förderung der Arbeitnehmermobilität können Arbeitgeber ihren Arbeitnehmern auch ein gemäß § 26 Z 5 lit b EStG steuerfreies Öffi-Ticket unter den Christbaum legen (Zurverfügungstellung einer Wochen-, Monats- oder Jahreskarte für ein Massenbeförderungsmittel, sofern zumindest auch am Wohn- oder Arbeitsort gültig; gilt unabhängig von der Ticketart, z.B. Netzkarte, wie Klimaticket, Wiener Jahreskarte etc. oder Streckenkarte, ausgenommen Einzelfahrscheine oder Tageskarten). Alternativ ist auch ein steuerfreier Kostenersatz für vom Arbeitnehmer vorfinanzierte Tickets möglich, sofern dieser nicht anstelle des bisher gezahlten Arbeitslohns oder einer üblichen Lohnerhöhung gewährt wird.
Der steuerfreie Vorteil gilt unabhängig davon, ob das Ticket nur beruflich oder auch privat genutzt wird. Der Mitarbeiter kann also das Öffi-Ticket uneingeschränkt auch für private Fahrten verwenden. Nutzt der Arbeitnehmer das Ticket für Dienstreisen, dürfen für vom Ticket umfasste Strecken jedoch keine zusätzlichen Fahrtkostenvergütungen steuerfrei abgerechnet werden.
Die diesbezüglich vom Arbeitgeber getragenen Kosten kürzen ein allenfalls zustehendes Pendlerpauschale des Arbeitnehmers. Von einer Kürzung des Pendlerpauschales unberührt bleibt aber der Anspruch auf den Pendlereuro gem. § 33 Abs 5 Z 4 EStG, der dann zusteht, wenn die Voraussetzungen für das Pendlerpauschale dem Grunde nach erfüllt sind, und welcher durch das Budgetbegleitgesetz 2025 (BBG 2025 - BGBl I Nr. 25/2025) von bisher 2 Euro pro Kilometer der einfachen Fahrtstrecke zwischen Wohnung und Arbeitsstätte auf nunmehr 6 Euro pro Kilometer erhöht wurde (gem. § 124b Z 476 EStG ist der erhöhte Betrag erstmalig ab dem Kalenderjahr 2026 anwendbar).
Die Zurverfügungstellung von Öffi-Tickets ist nicht nur lohnsteuerfrei, sondern es fallen hiefür auch keine SV-Beiträge oder Lohnnebenabgaben an (dh Befreiung auch für DB/DZ und Kommunalsteuer).
Anders als bei den o.a. lohnsteuerbegünstigten Zuwendungen ist für die steuerfreie Zurverfügungstellung von Öffi-Tickets kein Gruppenmerkmal zu beachten. Dem Arbeitgeber steht es daher völlig frei, ob und welchen Arbeitnehmern er ein Öffi-Ticket gewährt.
Steuerfreie Gewinnbeteiligungen
Gemäß § 3 Abs 1 Z 35 EStG besteht die Möglichkeit, Mitarbeitern eine steuerfreie Gewinnbeteiligung (Freibetrag) von bis zu EUR 3.000,00 pro Jahr zukommen zu lassen. Zu deren Inanspruchnahme sind folgende Voraussetzungen zu erfüllen:
- Die Zuwendungen müssen im „Vorjahresergebnis“ des Arbeitgebers Deckung finden. Steuerpflichtige, welche der Rechnungslegungspflicht gem. § 189 UGB oder anderer bundesgesetzlich geregelter Vorschriften zur Rechnungslegung unterliegen und Einkünfte aus Gewerbebetrieb erzielen („§ 5-Ermittler“), haben diesbezüglich auf das Ergebnis vor Zinsen und Steuern (EBIT) des im letzten Kalenderjahr endenden Wirtschaftsjahres abzustellen (vgl. dazu im Detail bereits unseren NEWS-Beitrag „ÖKOSOZIALE STEUERREFORM |Gesetzesbeschluss im Nationalrat“ vom 23.01.2022). Insoweit das Arbeitgeberunternehmen über kein ausreichend hohes EBIT aus der Vorperiode verfügt, können Zahlungen an die Mitarbeiter nicht lohnsteuerfrei erfolgen. Konzerngesellschaften können alternativ auch auf das Konzern-EBIT abstellen. Dieses Wahlrecht ist jedoch ggfs für alle Konzerngesellschaften einheitlich auszuüben. Entgelte von dritter Seite (z.B. von der Konzernmutter) an Arbeitnehmer (z.B. einer Konzerntochter) sind hingegen nicht begünstigt. Unternehmen, die ausschließlich nach steuerlichen Werten bilanzieren („§ 4 Abs 1-Ermittler“), können auf die steuerbilanziellen Werte abstellen. Für Unternehmer, die bloß eine Einnahmen-Ausgaben-Rechnung erstellen („§ 4 Abs 3-Ermittler“) ist für die Deckelung der steuerliche Vorjahresgewinn maßgeblich.
- Derartige Zuwendungen dürfen nicht anstelle des bisher bezahlten Arbeitsentgelts oder einer üblichen Lohn- bzw. Gehaltserhöhung bezahlt werden.
- Die Zahlung darf zudem nicht aufgrund einer lohngestaltenden Vorschrift gem. § 68 Abs 5 Z 1 bis 6 EStG erfolgen.
- Das Gruppenmerkmal muss wiederum erfüllt sein (siehe oben).
Sozialversicherungsrechtlich ist für die Gewährung von Mitarbeitergewinnbeteiligungen jedoch keine Befreiung vorgesehen. Die lohnsteuerliche Begünstigungsgrenze von EUR 3.000,00 bezieht sich entsprechend auf den Bruttobetrag der Gewinnbeteiligung ohne Abzug darauf entfallender Dienstnehmeranteile zu den Sozialversicherungsbeiträgen. Eine Befreiung von den Lohnnebenkosten ist ebenso wenig vorgesehen, der Arbeitgeber hat auf gewährte Mitarbeitergewinnbeteiligungen somit auch DB, DZ und Kommunalsteuer zu entrichten.
Steuerfreie Mitarbeiterprämien
Auch für das Kalenderjahr 2026 hat der Gesetzgeber wieder eine Steuerbegünstigung für die Gewährung von zusätzlichen Mitarbeiterprämien geschaffen (siehe dazu bereits unsere Erstinfo im NEWS-Beitrag "LOHNVERRECHNUNG | Änderungen durch das Budgetbegleitgesetz 2027/2028" vom 21.7.2026). Die mit dem Budgetmaßnahmengesetz 2026 (BudMG 2026 – BGBl. I Nr. 43/2026, kundgemacht am 30.6.2026) eingeführte Regelung in § 124b Z 478 lit f EStG unterscheidet sich allerdings in einem wesentlichen Punkt von den „Vorgängerprämien“: Sie gilt nur für Zulagen und Bonuszahlungen im Zeitraum Juli 2026 bis Dezember 2026. Die Zuwendung der Prämie ist jedoch im Anwendungsbereich des § 77 Abs 5 EStG (mittels lohnsteuerlicher Aufrollung) bis zum 15. Februar 2027 möglich. Zudem setzt die steuerfreie Auszahlung der Mitarbeiterprämie 2026 die Erfüllung folgender Bedingungen voraus:
- Die steuerfreie Auszahlung (auch gestaffelt oder monatlich) ist auf einen maximalen Betrag von EUR 500 pro Jahr begrenzt. Darüber hinausgehende Beträge sind zum regulären ESt-Tarif zu versteuern. Auszahlungen VOR Juli 2026 können NICHT steuerfrei behandelt werden!
- Um steuerfrei abgerechnet werden zu können, muss es sich jedenfalls um eine zusätzliche Zahlung handeln, die „üblicherweise bisher nicht gewährt“ wurde, d.h. keine bloße Bezugsumwandlung sein darf. Allfällige in Vorjahren gewährte Corona-, Teuerungs- oder Mitarbeiterprämien gelten nach den Erläuterungen zum BudMG 2026 aber NICHT als bisher üblicherweise gewährte Zahlungen.
- Kommt sowohl eine Mitarbeitergewinnbeteiligung gemäß § 3 Abs 1 Z 35 EStG (siehe oben) als auch eine Mitarbeiterprämie nach § 124b Z 478 lit f EStG zur Auszahlung, sind diese nur insoweit steuerfrei, als ein Gesamtbetrag von EUR 3.000,00 p.a. nicht überschritten wird. Für eine steuerfreie Abrechnung beider Begünstigungen steht also nur ein „einheitlicher Topf“ zur Verfügung. Werden einem Arbeitnehmer mehr als EUR 500,00 Mitarbeiterprämie oder in Summe mehr als EUR 3.000,00 Mitarbeiterprämie UND Gewinnbeteiligung steuerfrei ausbezahlt, besteht für diesen ein Pflichtveranlagungstatbestand gem. § 41 Abs 1 EStG.
- Die Zahlung der Mitarbeiterprämie muss auf einer der folgenden Rechtsgrundlagen basieren:
- kollektivvertragliche Regelung oder
- Betriebsvereinbarung (auf Basis kollektivvetraglicher Ermächtigung) oder
- mit allen Arbeitnehmern getroffene Vereinbarung, sofern kein Betriebsrat besteht (kollektivvertragliche Ermächtigung vorausgesetzt);
Kann mangels eines Betriebsrats keine Betriebsvereinbarung abgeschlossen werden, besteht gem. § 124b Z 478 lit f EStG die Möglichkeit, die Steuerfreiheit auch mittels vertraglicher Vereinbarung für alle Arbeitnehmer herzustellen. Eine Gruppenbildung ist gesetzlich nicht vorgesehen. Innerhalb "aller" Arbeitnehmer kann jedoch die Höhe der Mitarbeiterprämien auch nach objektiven Merkmalen unterschiedlich gestaffelt sein. Es spricht daher zB nichts dagegen, den Prämienbezug für eine Teilzeitkraft in Relation zu Vollzeitbeschäftigten aliquot zu kürzen. Umgekehrt stellte das BMF aber klar, dass eine Aliquotierung NICHT zwingend geboten ist und Teilzeitkräften somit auch die gleiche Prämienhöhe gewährt werden kann wie Vollzeitkräften (vgl BMF-Anfragebeantwortung vom 7.10.2026 zu Einmalzahlungen im Hotel- u. Gastgewerbe).
Anders als für vergleichbare Prämien in Vorjahren, gilt für die Mitarbeiterprämie 2026 (analog zur Mitarbeiterprämie 2025) nur eine Lohnsteuerbefreiung. Im Hinblick auf die Sozialversicherung und Lohnnebenkosten (DB, DZ und KommSt) ist hingegen keine Befreiung vorgesehen. Eine Auszahlung “Brutto für Netto” ist also nicht möglich, womit die Mitarbeiterprämie (seit 2025) ihren früheren Attraktivitätsvorteil gegenüber der (immer schon bloß LSt-befreiten) Mitarbeitergewinnbeteiligung eingebüßt hat.
Schlussfolgerung (Vergleich): Für Unternehmen mit ausreichend hohem Gewinn macht es für die Auszahlung dieser steuerfreien Zuwendungen daher kaum mehr einen Unterschied, welches der beiden Instrumentarien ausgewählt wird. Zu bedenken ist jedoch, dass die Mitarbeitergewinnbeteiligung einerseits etwas strengere Auswahlkriterien vorsieht, was die für eine Zuwendung in Aussicht genommenen Mitarbeiter angeht (Gruppenkriterium), andererseits (isoliert betrachtet) aber auch einen höheren Auszahlungsbetrag gestattet (EUR 3.000,00 Mitarbeitergewinnbeteiligung vs. EUR 500,00 Mitarbeiterprämie), wobei aber beide Zuwendungen gemeinsam mit einer steuerfreien Gesamtsumme von EUR 3.000,00 p.a. gedeckelt sind. Sollen ohnedies nicht mehr als EUR 500,00 pro Mitarbeiter zugewendet werden, ist (aus Arbeitgebersicht) die Mitarbeiterprämie insofern etwas einfacher zu handhaben, als die (zwar sachlich und betriebsbezogen zu begründende) Mitarbeiterauswahl kein Gruppenkriterium erfordert.
Sozialversicherungsrechtliche Aspekte der Mitarbeiterprämie: Mangels SV-Befreiung stellt sich insbesondere die Frage, ob diese Prämie als laufender Bezug oder Sonderzahlung einzustufen ist. Voraussetzung für die Wertung als beitragsrechtliche Sonderzahlung ist, dass die Zuwendung in größeren Zeiträumen als den Beitragszeiträumen gewährt wird und nach Maßgabe der Dienstgeberzusage oder der tatsächlichen Verhältnisse mit einer Wiedergewährung einer solchen Zuwendung zu rechnen ist. Im Hinblick auf den Aspekt der wiederkehrenden Gewährung scheint die Österreichische Gesundheitskasse (ÖGK) davon auszugehen, dass aus der Gewährung von in Vorjahren begünstigten ähnlichen Prämien (vormalige Corona- und Teuerungsprämie und weiters Mitarbeiterprämie 2024) keine Sonderzahlung abgeleitet werden kann, da diese im Detail anders geregelt waren. Vielmehr wird hierbei auf Prämien in Folgejahren bzw. allenfalls auch auf mehrere Prämientranchen im laufenden Jahr abzustellen sein (vgl Shubshizky, Sozialversicherungsrechtliche Aspekte der Mitarbeiterprämie 2025, ASoK 10/2025, 388).
FAZIT
Arbeitgeber, die ihren Mitarbeitern - neben “klassischen” Weihnachtsgeschenken - eine besondere Freude bereiten möchten, legen dafür am besten eine Mitarbeiterprämie (für 2026 bis zu EUR 500,00 p.a.) oder eine Mitarbeitergewinnbeteiligung (bis zu EUR 3.000,00 p.a.) unter den Christbaum. Beide Kategorien können lohnsteuerfrei abgerechnet werden, jedoch fallen für beides Sozialversicherung und Lohnnebenkosten an. Insgesamt können für beide Instrumentarien maximal EUR 3.000,00 p.a. steuerfrei ausbezahlt werden ("einheitlicher Topf").
Eine Nachfolgeregelung für eine etwaige „Mitarbeiterprämie 2027“ ist bis dato nicht bekannt. Eine derartige lohnsteuerfreie Prämienzuwendung könnte daher - aus heutiger Sicht - möglicherweise letztmalig für das Jahr 2026 (mit Auszahlung bis längstens 15.2.2027) möglich sein.
Sollten rund um die möglichen „Weihnachtsgeschenke“ für die Belegschaft noch Fragen offen sein, so zögern Sie bitte nicht, die Autoren dieses Beitrages oder auch die übrigen ICON-ExpertInnen zu kontaktieren. Wir helfen Ihnen (und dem Christkind) gerne weiter!


